


Minhas Economias | Finanças
4,223.32K Arvustused
Rakenduse andmed
- Versioon
- 7.7.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Minhas Economias: Controle Financeiro e Gastos
- Kategooriad
- Finants
- Platvorm
- Android
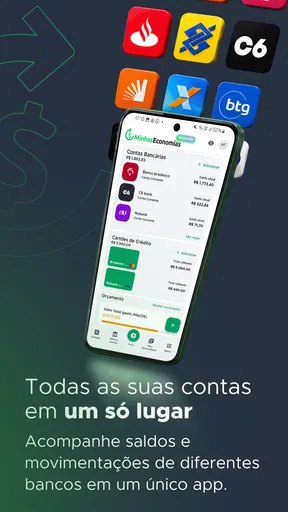
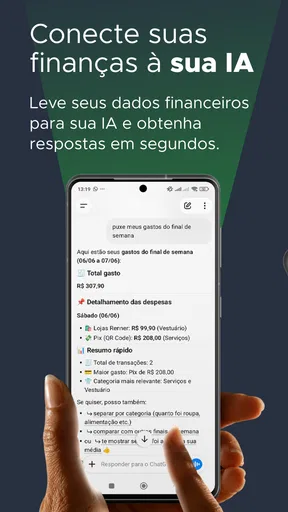
Ekraanipildid
 Analüüsis AppCompare
Rahaasju ajades saan kõige paremini aru, kas selline rakendus sobib mulle siis, kui proovin seda päris olukordades: poes enne ostu, pärast kuu lõpus tehtud väljaminekut või hetkel, mil tahan kontrollida, kui palju säästueesmärgini veel puudu jääb. Minhas Economias | Finanças on personaalsete rahaasjade rakendus, mille mõte on tuua eelarve, sissetulekud ja kulud ühte töövoogu. Minu jaoks sõltub selle kasulikkus eelkõige sellest, kui järjepidevalt ma ise andmeid lisan ja üle vaatan.
Millal võrguühendus hakkab kasutuskogemust mõjutama
Finantsrakendust avan tavaliselt kindla küsimusega: kas eelarves on selle ostu jaoks ruumi, kas arve on juba arvestatud või kas olen oma säästmisplaanist kõrvale kaldunud? Sellisel hetkel on oluline, et sisestamine ja ülevaatamine ei muutuks tülikaks. Kui kasutan rakendust liikvel olles, sõltub mugavus ka sellest, kas telefonil on toimiv ühendus, eriti kui tahan andmeid uuendada või eri hetkedel tehtud sissekandeid kontrollida. Ma ei käsitle seda pangatehingute automaatse jälgijana, vaid pigem kohana, kuhu oma rahaplaani teadlikult kirja panna.
Minu soovitus on valida endale üks kindel rutiin: näiteks vaadata kulud üle pärast toidupoes käimist või sisestada päeva jooksul tehtud ostud õhtul. Nii ei pea ma iga kord rakendust avades meenutama, mida ja millal ostsin. See on eriti kasulik siis, kui kasutan käsitsi sisestamist: ühenduse olemasolu ei asenda järjepidevust, kuid rahulik ülevaatus aitab märgata, kas mõni väljaminek jäi märkimata või läks vale kategooria alla. Kui olen parajasti kehva levi piirkonnas, on mõistlik mitte eeldada, et kõik uuendused toimuvad kohe; kontrollin hiljem uuesti, enne kui teen otsuse värske seisu põhjal.
Telefonis kasutamine päris elu keskel
Minu jaoks on kõige loomulikum kasutusviis võtta telefon välja hetkel, kui mõni kulu on veel värskelt meeles. Näiteks pärast lõunat saan kirja panna söögi maksumuse ja valida sobiva kategooria, selle asemel et loota, et mäletan seda nädala lõpus. Kuu lõikes muutub selline väike harjumus palju väärtuslikumaks kui üks pikk korrastussessioon, kus peab pangateateid ja mälupilte kokku sobitama. Rakendus sobib seega inimesele, kes tahab ise otsustada, kuidas kulud jaotada ning millise detailsusega oma eelarvet jälgida.
Teine praktiline olukord on ühise majapidamise eelarve planeerimine, isegi kui iga pereliige oma kulusid eraldi sisestab. Saate kokku leppida kategooriates, nagu toit, transport või kodused arved, ning vaadata koos, millised kulud korduvad. See ei tähenda, et rakendus lahendaks automaatselt raha jagamise või asendaks omavahelist kokkulepet. Pigem annab see arutelule konkreetsema aluse: kas kuu jooksul kulus rohkem igapäevastele ostudele või olid suuremad väljaminekud seotud harvemate kohustustega? Selle töövoo puhul tasub kategooriad alguses lihtsad hoida, sest liiga peen jaotus võib sisestamise koormavaks teha.
Kui sissekanne jääb tegemata või midagi vajab kontrolli
Käsitsi jälgimise nõrk koht ei ole tingimata rakendus, vaid mälu. Kui ost jääb õigel ajal sisestamata, võib hiljem olla keeruline meenutada nii summat kui ka seda, kas see kuulub näiteks toidu või kodutarvete alla. Mina vähendaksin seda hõõrdumist nii, et alustan väheste, selgelt eristuvate kategooriatega ja teen lühikese ülevaatuse korrapäraselt. Kui avastan vea, parandan selle enne, kui hakkan graafikute põhjal järeldusi tegema. Vastasel juhul võib visuaalne kokkuvõte olla kenasti esitatud, kuid anda harjumustest vale pildi.
Ka ühenduse katkemise või rakenduse ootamatu sulgumise järel ei tasu eeldada, et pooleli jäänud muudatus jõudis kindlasti salvestuda. Mina kontrolliksin pärast uuesti avamist, kas viimane kanne on alles, ning sisestaksin selle vajaduse korral uuesti. See on lihtne ettevaatusvõte, mitte põhjus paanikaks, kuid finantsarvestuses on parem kinnitada oluline muudatus kui usaldada mälu või eeldust. Kui andmeid on juba kaua kogunenud, tasub enne kategooriate ümberkorraldamist mõelda, kuidas muudatus mõjutab võrdlust varasemate kuudega.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Andmete kasutamine mõistliku koormusega
Rahaasjade ülevaade on kasulik ainult siis, kui ma ei muuda selle täitmist omaette tööks. Esialgu sisestaksin vaid need kulud ja tulud, mille jälgimine aitab päriselt otsuseid teha; seejärel lisaksin detaili siis, kui märkan konkreetset vajadust. Näiteks piisab mõnele kasutajale ühest toidukategooriast, teisele on tähtis eristada tavapäraseid oste väljas söömise kuludest. Mõistlik kompromiss on alustada üldisemalt ja teha kategooriaid juurde alles siis, kui koondvaade näitab, et eristus annaks midagi juurde.
Kui telefonis on internetiühendus piiratud või soovin andmesidet kokku hoida, saan oma kasutamist planeerida: kirjutan kulud üles endale sobival viisil ja vaatan rakenduse seisu üle siis, kui saan sellele rahulikult keskenduda. Ma ei teeks siiski oletusi selle kohta, millised toimingud ühenduseta töötavad. Olulisemate muudatuste puhul kontrolliksin alati, et sissekanne oleks rakenduses nähtav. See on eriti asjakohane enne eelarveotsust, sest vananenud ülevaate põhjal võib tunduda, et vaba raha on rohkem või vähem, kui tegelikult.
Kellele sobib iseseisev eelarvepidamine
See lahendus tundub mulle kõige sobivam inimesele, kes tahab oma rahaasjadest selgemat pilti, kuid ei vaja tingimata keerukat finantsanalüüsi. Kui soovid näha, millised kulurühmad eelarvet kõige rohkem mõjutavad, seada säästmiseesmärgi ja oma harjumusi teadlikumalt jälgida, võib käsitsi sisestamine olla hoopis eelis: iga kanne sunnib korraks märkama, millele raha läks. Minu meelest sobib see ka algajale, kes eelistab alustada lihtsa isikliku eelarvega ja muuta seda kogemuse põhjal.
Teisalt ei soovitaks ma seda ainsa lahendusena inimesele, kes ootab, et rakendus koguks ja liigitaks kogu finantsteabe ise või annaks investeerimisnõu. Kui sul on vaja põhjalikku ettevõtte raamatupidamist, keerulist mitme valuuta planeerimist või täielikult automaatset pangapõhist koondvaadet, tasub võrrelda spetsialiseeritumaid tööriistu. Samuti ei pruugi käsitsi sisestamine sobida, kui tead juba ette, et sa ei ava rakendust regulaarselt. Sellisel juhul aitab rohkem lihtsam rutiin või teistsugune lahendus, mis vähendab andmete lisamise vaeva.
Kasutajaliides ja igapäevane kasutus
Esimene asi, mis mind selle rakenduse juures köitis, on selle lihtne ja puhas kasutajaliides. Pole midagi üleliigset, kõik on intuitiivne ja arusaadav. Alustuseks on sul vaja lihtsalt oma kontod siduda või manuaalselt sisestada, mida sina eelistad. Ma ise eelistan käsitsi sisestamist, et kõik oleks täpselt nii, nagu mulle meeldib.
Funktsionaalsus ja tööriistad
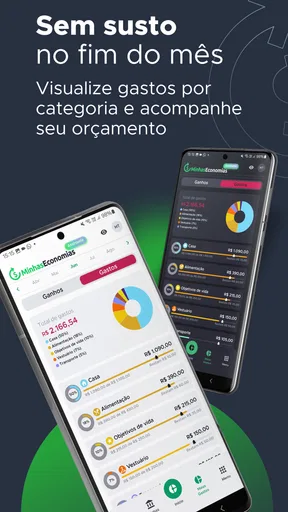
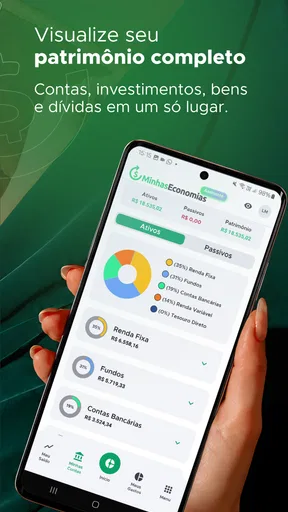
Minhas Economias pakub laia valikut tööriistu, et hallata oma rahalisi vahendeid. Alustades eelarve koostamisest kuni kulude jälgimiseni, on kõik vajalik olemas. Üks minu lemmikfunktsioone on kulude kategooriate loomine, mis aitab mul täpselt näha, kuhu mu raha kaob. Lisaks on olemas ka graafikud ja aruanded, mis visuaalselt kuvavad, kuidas su rahalised vahendid ajas muutuvad.
Minu jaoks on kategooriad kõige kasulikumad siis, kui need aitavad otsustada, mitte lihtsalt kõiki oste üha väiksemateks osadeks lõigata. Kui kuu kokkuvõte näitab, et mõni rühm kasvab, saan järgmisel kuul valida ühe konkreetse muudatuse ja vaadata, kas see mõjus. Nii ei muutu graafikud pelgaks tagasivaatavaks pildiks, vaid toetavad eelarve korrigeerimist. Samas sõltub võrdluse väärtus sellest, et liigitan sarnased kulud järjepidevalt; kui muudan nimetusi ja jaotust iga paari nädala tagant, on kuude kõrvutamine vähem selge.
Planeerimine ja eesmärkide seadmine
Rääkides planeerimisest, siis rakenduses on suurepärased vahendid oma finantseesmärkide seadmiseks. Saad määrata, kui palju soovid teatud ajaperioodil säästa ja rakendus aitab sul jälgida, kas oled õigel teel. See on tõesti motiveeriv, kui näed oma edusamme ja tead, et oled oma eesmärkidele lähemal.
Kasutan säästmiseesmärki kõige mõistlikumalt siis, kui seon selle konkreetse kuluharjumusega. Näiteks kui tahan koguda raha reisi või koduse ostu jaoks, vaatan esmalt, milline igakuine summa on realistlik pärast püsikulude arvestamist. Eesmärgi seadmine ei tee eelarvet iseenesest teostatavaks, kuid aitab mul muuta ebamäärase soovi jälgitavaks plaaniks. Kui sissetulek või arved kuude lõikes kõiguvad, jätaksin eesmärki veidi paindlikkust ega tõlgendaks iga väiksemat kõrvalekallet läbikukkumisena.
Turvalisus ja privaatsus
Mulle on alati oluline, et minu finantsandmed oleksid turvaliselt hoitud. Minhas Economias kasutab uusimaid turvameetmeid, et tagada andmete turvalisus. Kõik andmed on krüpteeritud ja salvestatud turvaliselt, seega ma tunnen end kindlalt seda rakendust kasutades.
Finantsandmete puhul hoian siiski alles ka tavapärase ettevaatlikkuse: kasutan oma telefoni lukustust ja väldin tundliku info sisestamist kohtadesse, kuhu seda eelarve pidamiseks vaja pole. Rakenduse olemasolu ei tähenda, et peaksin sinna koondama rohkem isiklikke üksikasju, kui oma ülevaate jaoks tarvis. Kui jagan telefoni või vaatan eelarvet teiste lähedastega, mõtlen enne läbi, millist teavet tahan nähtaval hoida. Nii jääb andmete korrastamine praktiliseks, mitte liigse detaili kogumiseks.
Kasutajakogemus
Rakenduse kasutamine on tõeliselt sujuv ja ma pole kohanud ühtegi olulist probleemi. Kõik töötab nagu kellavärk, mis on alati suur pluss. Lisaks sellele on rakendus saadaval nii Androidile kui ka iOS-ile, mis tähendab, et saad seda kasutada ükskõik millisel seadmel.
Minhas Economias on finantsrakendus, mille taga on Minhas Economias: Controle Financeiro e Gastos. See on tasuta kasutatav, kuid sisaldab ka rakendusesiseseid oste; Play kaudu arveldatavate ostude hinnad jäävad umbes ühest eurost kuni 39 euroni. Rakenduse praegune versioon on 7.7.0 ning Androidis vajab see vähemalt 7.0 versiooni. Selle PEGI 3 vanusemärge näitab, et sisureiting on sobiv ka väga noortele kasutajatele, kuigi rahaasjade jälgimise tegelik väärtus sõltub muidugi sellest, kas inimene soovib ise eelarvet pidada.
Minu hinnangut aitab konteksti panna ka selle pikaajaline kasutajaskond: rakendusel on üle miljoni paigalduse ning keskmine hinne on 4,2, mis põhineb umbes 51 000 hinnangul. Arvustusi on ligikaudu 23 000. Need numbrid ei ütle, kas iga konkreetne töövoog mulle sobib, kuid näitavad, et tegemist pole tundmatu katsetusega. Rakendus ilmus 13. detsembril 2012 ning selle finantsfunktsioonide väärtust hindaksin siiski eeskätt selle järgi, kas saan oma kulud korrapäraselt kirja ja kas ülevaated aitavad mul otsuseid teha.
Kui ma peaksin midagi negatiivset välja tooma, siis võib-olla ainult see, et alguses võib kõik funktsioonide rohkus veidi üle jõu käia. Kuid pärast lühikest harjumist muutub kõik üsna loogiliseks ja kasutajasõbralikuks.
Kokkuvõttes on Minhas Economias | Finanças kindlasti rakendus, mida tasub proovida, kui soovite oma rahalised asjad kontrolli alla saada. See on suurepärane abimees teel finantsvabaduseni. Nii et, miks mitte anda sellele võimalus ja vaadata, kuidas see teie elu lihtsamaks teeb!
Minu otsus ühenduse ja töövoo kohta
Võrreldes tavalise arvutustabeliga annab see rakendus mulle eelarve ja kulude jaoks telefonis eraldi koha ning visuaalsema ülevaate; tabel võib seevastu olla parem siis, kui tahan ise valemeid, veerge ja erandjuhtumeid täielikult kontrollida. Võrreldes pangarakendusega keskendub see rohkem minu koostatud eelarvele ja kulude liigitamisele, mitte üksnes kontojäägi või tehingute vaatamisele. Valik sõltub seega sellest, kas minu peamine vajadus on mõista oma harjumusi või saada võimalikult automaatne pilt kontodel toimuvast.
Minu praktiline rutiin oleks alustada mõnest põhikategooriast, panna kirja üks säästmiseesmärk ja kontrollida kord nädalas, kas värsked kanded on õiged. Kui kasutan rakendust reisi ajal, kehva levi korral või andmesidet säästes, väldin kiiret järeldust enne, kui olen hiljem üle kontrollinud, et muudatused kajastuvad. See väike kontroll on mõistlikum kui kulude topeltsisestamine või eelarve langetamine aegunud info põhjal.
Minu lõpphinnang on seega tingimuslikult positiivne: see on hea valik inimesele, kes tahab ise oma eelarvet juhtida ning on valmis kulusid järjepidevalt märkima. Kui soovid võimalikult käed-vabad automaatikat või professionaalset finantsplaneerimist, vaataksin mujale. Kui aga sinu eesmärk on näha oma igapäevase raha liikumist selgemalt ja siduda see saavutatava säästmisplaaniga, võib sellest saada kasulik harjumuse kujundamise tööriist.
Plussid
- Lihtne liides
- kasutajasõbralik.
- Mitme valuuta tugi
- mugav reisijatele.
- Tõhus eelarve jälgimine ja planeerimine.
- Reklaamivaba keskkond
- vähem segavaid faktoreid.
- Andmete sünkroonimine pilve
- turvaline varundus.
Miinused
- Mõned funktsioonid nõuavad tasulist versiooni.
- Pole saadaval eesti keeles
- piiratud kohalikkus.
- Vajab internetti andmete reaalajaks sünkroonimiseks.
- Puuduvad integreeritud investeerimisanalüüsid.
- Konto sisselogimine võib olla aeglane.
Korduma kippuvad küsimused: Minhas Economias | Finanças
Mis on Minhas Economias ja kuidas see toimib?
Minhas Economias on finantsrakendus, mis aitab kasutajatel hallata oma isiklikku eelarvet ja rahavoogusid. Rakendus võimaldab jälgida kulutusi, luua eelarveid ja määrata finantseesmärke. Kõik andmed on turvaliselt salvestatud ja neid saab sünkroonida seadmete vahel.
Kas Minhas Economias on tasuta kasutamiseks?
Jah, Minhas Economias pakub tasuta versiooni, mis sisaldab enamikku peamistest funktsioonidest. Siiski on olemas ka tasuline versioon, mis pakub lisafunktsioone, nagu täiustatud aruandlus ja kohandatud eelarve tööriistad. Tasulise versiooni tellimus on saadaval kuutasu või aastatasu alusel.
Kas Minhas Economias toetab mitut valuutat?
Jah, Minhas Economias toetab mitut valuutat, mis on eriti kasulik kasutajatele, kes reisivad või teevad tehinguid erinevates valuutades. Rakendus võimaldab teil seadistada peamise valuuta ning lisada erinevatel kontodel erinevaid valuutasid, mis sünkroonitakse automaatselt.
Kuidas Minhas Economias minu andmeid kaitseb?
Minhas Economias rakendab mitmeid turvameetmeid, sealhulgas krüpteerimist ja turvalist sünkroonimist, et kaitsta teie isiklikke ja finantsandmeid. Lisaks sellele on rakendusel ka parooliga kaitstud ligipääs, mis tagab, et ainult volitatud kasutajad saavad teie andmetele juurde pääseda.
Kas Minhas Economias integreerub teiste finantsteenustega?
Jah, Minhas Economias integreerub mitmete populaarsete finantsteenustega, sealhulgas pankade ja makseteenuste pakkujatega. See võimaldab kasutajatel automaatselt importida tehinguid ja hoida oma finantsandmed ajakohasena, vähendades käsitsi sisestamise vajadust.


